

Estar no vermelho significa gastar mais do que entra todo mês. O sinal mais comum é a conta corrente negativa, entrando no cheque especial, mas também conta quando a fatura do cartão não fecha e você paga só o mínimo ou parcela o que sobrou. Para sair do vermelho, duas coisas precisam acontecer ao mesmo tempo: o mês voltar a fechar com sobra e as dívidas mais caras serem eliminadas primeiro.
A boa notícia é que dá para fazer isso com um plano simples, mesmo sem aumento de salário. A primeira tarefa é descobrir para onde o dinheiro está indo e quanto deveria ir para cada parte da vida. Uma forma rápida de começar é ver na calculadora 50/30/20 quanto do seu salário cabe em contas fixas, desejos e metas e comparar com o que você gasta hoje.
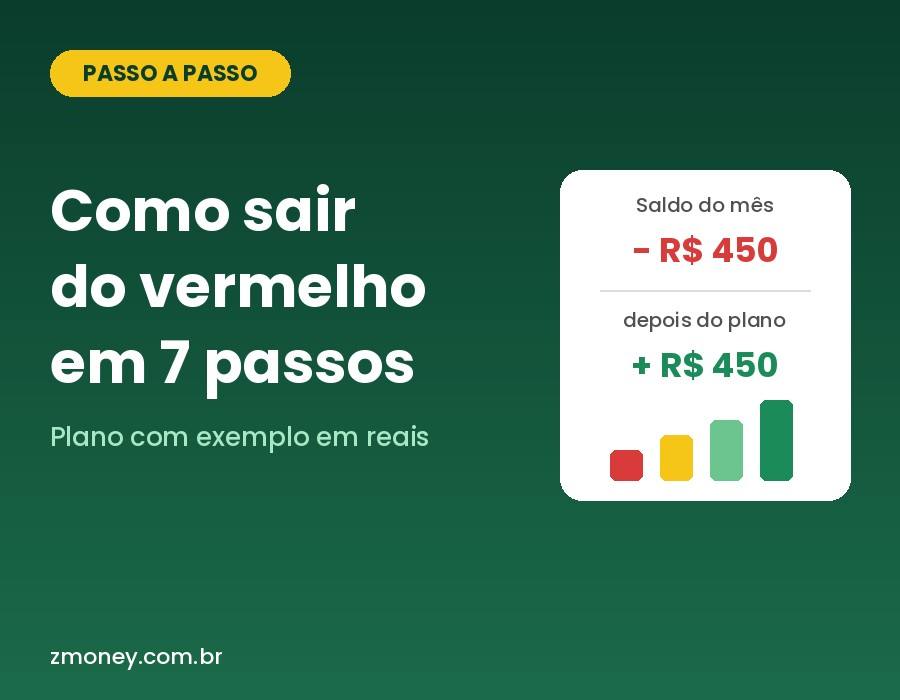
Neste guia você vai ver o passo a passo completo, um exemplo com números em reais de quem gasta R$ 450 a mais do que ganha por mês e o que fazer com cheque especial, cartão e empréstimos para não voltar ao vermelho.
O que significa estar no vermelho
A expressão vem do extrato bancário: quando o saldo fica negativo, muitos bancos mostram o valor em vermelho. Na prática, ela descreve qualquer situação em que o orçamento está no negativo. Os sinais mais comuns são:
- usar o limite do cheque especial todo mês, mesmo que por poucos dias;
- pagar o valor mínimo da fatura do cartão ou parcelar a fatura;
- pegar empréstimo para pagar outra dívida;
- atrasar contas básicas, como luz, água ou aluguel;
- não saber quanto gastou no mês até o banco avisar.
Estar no vermelho não é a mesma coisa que estar com o nome sujo. Você pode estar negativo no banco e ainda pagar tudo em dia, só que pagando juros altos para isso. O nome vai para o cadastro de inadimplentes quando uma conta fica em atraso e o credor faz a negativação. O objetivo deste plano é justamente resolver o problema antes que ele chegue lá.
Por que o vermelho custa tão caro
O cheque especial e o rotativo do cartão estão entre as formas de crédito mais caras do país. No cheque especial, o Banco Central limita os juros a 8% ao mês para pessoas físicas. Parece pouco, mas 8% ao mês equivalem a cerca de 151,8% ao ano, porque os juros de um mês viram base para os juros do mês seguinte. Você pode conferir essa conta no conversor de taxa mensal para anual.
Em reais: quem fica R$ 1.200 negativo no cheque especial a 8% ao mês paga cerca de R$ 96 de juros em um único mês. Se nada mudar, esse dinheiro sai do próximo salário, o mês fecha mais apertado e o buraco cresce. É por isso que sair do vermelho exige atacar as duas pontas: o gasto do mês e a dívida que já existe.
Como sair do vermelho em 7 passos
1. Descubra o tamanho real do problema
Antes de cortar qualquer coisa, faça uma lista com todas as dívidas: a quem você deve, quanto falta pagar, o valor da parcela e a taxa de juros. Inclua o saldo negativo do cheque especial, a fatura do cartão, empréstimos, financiamentos, carnês e contas atrasadas. Se não lembra de tudo, o Registrato, sistema gratuito do Banco Central, mostra os empréstimos e financiamentos registrados no seu CPF.
2. Anote todos os gastos de um mês
Pegue os extratos e as faturas dos últimos 30 dias e separe cada gasto em três grupos: essenciais (moradia, contas da casa, mercado, transporte, saúde), desejos (delivery, streaming, roupas, lazer) e dívidas (parcelas e juros). Os pequenos valores do dia a dia costumam ser a surpresa: café, aplicativo de transporte, taxas do banco. Vale ler também sobre os gastos invisíveis que somem com o salário sem a gente perceber.
3. Calcule quanto falta para o mês fechar
Some tudo o que entra (salário líquido e outras rendas fixas) e subtraia tudo o que sai. Se o resultado for negativo, esse é o seu déficit mensal. Ele é o número mais importante do plano, porque mostra quanto você precisa cortar ou ganhar a mais só para parar de afundar.
4. Defina um teto para cada grupo de gasto
A regra 50/30/20 é um bom ponto de partida: até 50% da renda para essenciais, até 30% para desejos e pelo menos 20% para metas. Enquanto você estiver no vermelho, os 20% de metas viram 20% para quitar dívidas. Não precisa acertar a proporção no primeiro mês; o importante é ter um teto e respeitar.
5. Corte primeiro o que menos faz falta
Comece pelos desejos, que são mais fáceis de reduzir: assinaturas que você quase não usa, delivery, compras por impulso. Depois revise os essenciais, que também têm gordura: plano de celular, internet, mercado sem lista, tarifas bancárias (muitos bancos têm conta sem tarifa). Cortar não precisa ser para sempre; é uma fase de alguns meses até a dívida cara acabar.
6. Pague primeiro a dívida com juros mais altos
Com o mês fechando com sobra, use todo o dinheiro extra para quitar a dívida mais cara, mantendo as outras em dia. Na maioria dos casos, a ordem é: rotativo do cartão, cheque especial, empréstimo pessoal sem garantia e, por último, consignado e financiamentos. Se a dívida cara for grande demais, troque por uma mais barata, como explicado mais abaixo.
7. Crie uma pequena reserva para não voltar ao vermelho
Depois de zerar o cheque especial, comece a guardar um valor fixo todo mês, mesmo que pequeno. Uma pane no carro ou um remédio inesperado é o que costuma jogar a pessoa de volta para o negativo. Uma reserva de emergência resolve isso sem juros.
Exemplo prático: como sair do vermelho ganhando R$ 3.000
Imagine a Carla, que recebe R$ 3.000 líquidos por mês. Ao anotar tudo, ela descobriu que gasta R$ 3.450. O déficit de R$ 450 por mês vem sendo coberto pelo cheque especial, que já está negativo em R$ 1.200.
- Essenciais (aluguel, contas, mercado, transporte): R$ 1.900
- Desejos (delivery, assinaturas, roupas, saídas): R$ 1.250
- Parcela de uma compra no cartão: R$ 300
- Total: R$ 3.450 para uma renda de R$ 3.000
Pela regra 50/30/20, uma renda de R$ 3.000 comporta até R$ 1.500 em essenciais, até R$ 900 em desejos e R$ 600 para metas (no caso dela, dívidas). A Carla está R$ 400 acima nos essenciais e R$ 350 acima nos desejos.
Ela não consegue baixar o aluguel de uma hora para outra, então faz um plano realista para os próximos meses:
- Essenciais: corta R$ 200 (plano de celular mais barato, mercado com lista, conta sem tarifa) e passa a gastar R$ 1.700.
- Desejos: corta R$ 700 (cancela duas assinaturas, reduz o delivery e as compras de roupa) e passa a gastar R$ 550.
- Parcela do cartão: continua R$ 300 até terminar.
- Novo total: R$ 2.550. Sobra: R$ 450 por mês.
Com R$ 450 de sobra, a Carla zera o cheque especial de R$ 1.200 em pouco mais de três meses: no quarto mês falta só um resto de cerca de R$ 55. No total, ela paga aproximadamente R$ 205 de juros, porque o saldo devedor cai a cada mês. Se continuasse parada no negativo, pagaria R$ 96 todo mês, sem prazo para acabar. Quando a parcela do cartão terminar, os R$ 300 liberados vão direto para a reserva.
Saiba todo mês se está saindo do vermelho. No ZMoney você anota os gastos por categoria, define tetos como os da Carla e vê na hora quanto ainda pode gastar até o fim do mês. É grátis.
Começar meu plano no ZMoneyComo organizar as finanças e sair do vermelho de vez
Cortar gastos resolve o mês, mas manter o resultado depende de rotina. Quem sai do vermelho e não muda os hábitos costuma voltar em poucos meses. Algumas práticas ajudam a manter o controle:
- Pague-se primeiro: no dia do salário, separe o valor da dívida ou da reserva antes de gastar com o resto.
- Revise uma vez por semana: dez minutos para conferir quanto já foi gasto em cada grupo evita surpresa no fim do mês.
- Reduza o limite do cheque especial: você pode pedir ao banco para diminuir ou cancelar o limite, o que tira a tentação de usar.
- Use o cartão só para o que já está no orçamento: a fatura precisa caber no mês seguinte, sem parcelar o total.
- Planeje os gastos do ano: IPVA, IPTU, material escolar e presentes de fim de ano devem ser divididos ao longo dos meses.
Se a sensação é de que não sobra dinheiro no final do mês mesmo com os cortes, o próximo passo é olhar para a renda: um trabalho extra, vender algo parado em casa ou rever o valor do aluguel na renovação do contrato.
Vale trocar a dívida cara por uma mais barata?
Quando o saldo negativo é alto demais para ser pago com a sobra de poucos meses, pode valer a pena trocar a dívida. A lógica é simples: pegar um crédito com juros menores para quitar o cheque especial ou o rotativo do cartão, e pagar esse novo crédito em parcelas fixas que caibam no orçamento.
- Parcelamento do cheque especial: pela regra do Banco Central, quem usa o cheque especial de forma contínua deve receber do banco uma oferta de parcelamento do saldo com juros menores. Se não recebeu, peça.
- Empréstimo consignado ou com garantia: costumam ter taxas bem menores, mas comprometem parte da renda ou um bem.
- Negociação direta: bancos e credores fazem feirões e acordos com desconto, principalmente para dívidas atrasadas.
A troca só funciona se vier junto com o corte de gastos. Pegar um empréstimo e continuar com o mês no negativo apenas empilha uma dívida nova sobre a antiga. Antes de assinar, compare o custo efetivo total (CET) das propostas e confirme que a parcela cabe no teto de 20% para dívidas. Se você já está com várias contas atrasadas, veja também o passo a passo de como sair das dívidas quando se está muito endividado.
Erros que mantêm você no vermelho
- Tratar o limite do cheque especial como parte do salário. Ele é um empréstimo caro, não dinheiro seu.
- Pagar só o mínimo da fatura. O restante vai para o rotativo, uma das linhas mais caras do mercado.
- Parcelar compras novas enquanto ainda paga as antigas. Cada parcela pequena tira espaço do orçamento dos próximos meses.
- Fazer um corte radical que não se sustenta. Um plano apertado demais costuma ser abandonado na segunda semana. Melhor um corte menor que dure.
- Não ter nenhuma reserva. Sem reserva, qualquer imprevisto vira dívida de novo.
Quer montar o seu próprio plano como o da Carla? Coloque sua renda líquida na calculadora 50/30/20 e descubra quanto você pode gastar em cada grupo a partir do próximo salário.
Perguntas frequentes
Quanto tempo leva para sair do vermelho?
Depende do tamanho da dívida e da sobra mensal que você consegue criar. Uma conta prática é dividir o total das dívidas caras pela sobra do mês. No exemplo, R$ 1.200 divididos por R$ 450 dão quase três meses; com os juros do período, a quitação termina no quarto mês.
O que pagar primeiro: cheque especial ou cartão de crédito?
Pague primeiro a dívida com os maiores juros. Em geral, o rotativo do cartão é ainda mais caro que o cheque especial. Mas compare as taxas que aparecem no seu extrato e na sua fatura, porque elas variam de banco para banco.
Posso usar o 13º salário para sair do vermelho?
Sim, e costuma ser uma das melhores formas de usar o 13º. Quitar o cheque especial ou o rotativo é um retorno garantido, porque você deixa de pagar juros altos. Só não esqueça de manter o corte de gastos, senão o negativo volta.
Estar no vermelho suja o nome?
Não necessariamente. Usar o cheque especial dentro do limite não suja o nome. O problema começa quando você ultrapassa o limite e não cobre o saldo, ou deixa de pagar alguma conta. Aí o credor pode registrar a dívida nos órgãos de proteção ao crédito.
É possível sair do vermelho ganhando pouco?
Sim. O caminho é o mesmo, só que os cortes precisam ser mais cuidadosos e o prazo tende a ser maior. Priorize o que é essencial, negocie as dívidas para parcelas que caibam no orçamento e comece a reserva com valores pequenos, como R$ 20 ou R$ 50 por mês.
Conclusão
Sair do vermelho é fazer o mês voltar a fechar com sobra e usar essa sobra para eliminar primeiro as dívidas mais caras. Liste o que deve, anote os gastos, defina tetos, corte o que menos faz falta e mantenha a rotina até ter uma reserva. Para acompanhar tudo isso sem planilha, o ZMoney é gratuito e mostra mês a mês se você está no azul.

Deixe um comentário