

O 13º salário é o único momento do ano em que muita gente recebe um valor “a mais” de uma vez só. E é justamente por isso que ele some tão rápido: entre presentes, viagens de fim de ano e promoções, é comum chegar a janeiro sem lembrar onde foi parar o dinheiro, e com IPVA, IPTU e material escolar batendo na porta.
Este guia ajuda você a decidir, em poucos minutos, o melhor destino para o seu 13º em 2026. Você vai ver quanto deve cair na conta, as datas de pagamento, a ordem de prioridade que faz o dinheiro render mais e uma calculadora que monta a divisão a partir da sua situação.
Datas de pagamento do 13º salário em 2026
- Primeira parcela: até 30 de novembro. Corresponde à metade do salário do mês anterior e vem sem nenhum desconto.
- Segunda parcela: até 20 de dezembro. Como em 2026 a data cai em um domingo, o pagamento deve ser antecipado, normalmente para sexta-feira, 18 de dezembro. É nela que entram os descontos de INSS e, quando houver, de Imposto de Renda.
Quem não trabalhou o ano inteiro recebe o 13º proporcional: 1/12 do salário para cada mês em que trabalhou pelo menos 15 dias. Aposentados e pensionistas do INSS seguem um calendário próprio, definido pelo governo.
A novidade de 2026: 13º sem Imposto de Renda até R$ 5 mil
A Lei 15.270/2025, que zerou o Imposto de Renda de quem ganha até R$ 5.000 por mês, vale também para o 13º. Na prática, para essa faixa o único desconto da segunda parcela passa a ser o INSS. Entre R$ 5.000,01 e R$ 7.350, o imposto tem redução parcial; acima disso, segue a tabela normal. O 13º é tributado separado do salário de dezembro, com base própria. Entenda melhor em como a isenção do imposto de renda vai afetar seu bolso em 2026.
Quanto vai cair na conta: exemplos
Considerando 12 meses trabalhados, salário fixo, sem horas extras e sem dependentes, o 13º líquido fica aproximadamente assim:
- Salário mínimo (R$ 1.621): cerca de R$ 1.499 líquidos
- Salário de R$ 3.000: cerca de R$ 2.751 líquidos (R$ 1.500 na primeira parcela e R$ 1.251 na segunda)
- Salário de R$ 5.000: cerca de R$ 4.498 líquidos, sem Imposto de Renda
Confira sempre o seu holerite: horas extras, comissões, adicionais e faltas mudam o valor final. Repare também que a segunda parcela costuma ser menor que a primeira, porque concentra todos os descontos. Planejar contando com duas parcelas iguais é um erro comum.
Por que o 13º “some” tão rápido
Existe uma explicação comportamental para isso. O economista Richard Thaler, Nobel de Economia em 2017, descreveu o que chamou de contabilidade mental: tendemos a colocar o dinheiro em “caixinhas” na cabeça, de acordo com a origem dele. Salário é dinheiro “sério”, das contas. Já um valor extra, como bônus, restituição ou 13º, costuma ser tratado como dinheiro “livre”, e por isso é gasto com muito menos critério.
Só que um real do 13º compra exatamente o mesmo que um real do salário e cobra os mesmos juros quando falta. A forma mais eficiente de vencer esse viés é decidir o destino do dinheiro antes de ele cair na conta. É o que a ordem de prioridade abaixo ajuda a fazer.
O que fazer com o 13º: a ordem de prioridade
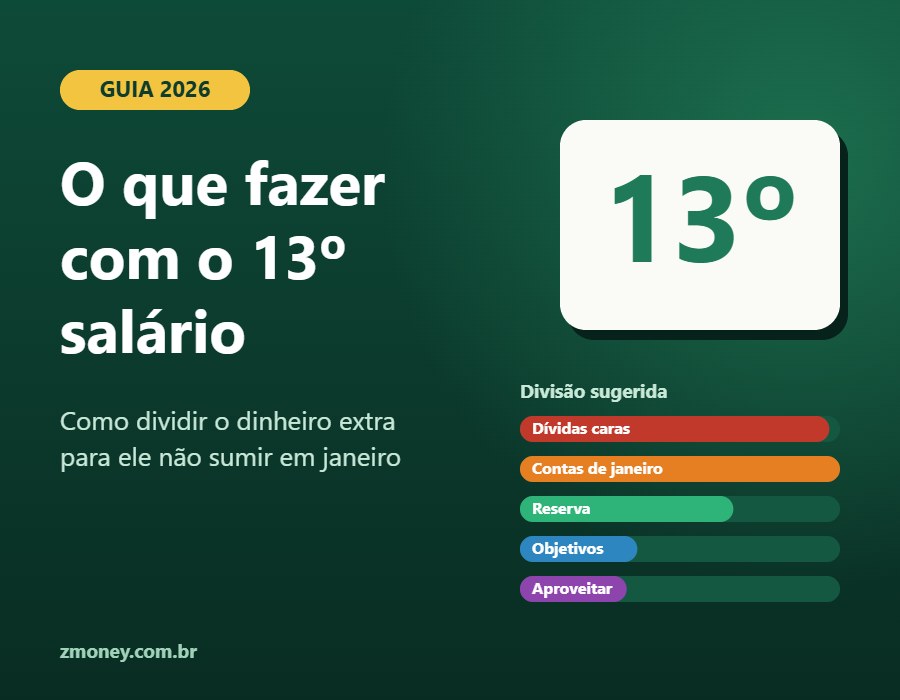
1. Quitar dívidas com juros altos
Se você tem saldo no rotativo do cartão, no cheque especial ou em empréstimos caros, este é o melhor uso possível do 13º. Nenhuma aplicação segura rende tanto quanto esses juros cobram. Fim de ano também é época de feirões de renegociação, em que é comum conseguir descontos grandes para pagamento à vista. Use o 13º como poder de negociação. Veja o passo a passo em como sair das dívidas rápido.
2. Garantir as contas do início do ano
IPVA, IPTU, matrícula, material escolar e os reajustes de janeiro chegam todos de uma vez. Separar agora o valor dessas contas evita entrar o ano no cartão de crédito. Em muitos casos, ainda dá para aproveitar o desconto da cota única. Veja como se preparar para os impostos anuais.
3. Começar ou reforçar a reserva de emergência
Sem dívidas caras e com as contas de janeiro garantidas, o próximo passo é a reserva de emergência. O 13º sozinho pode equivaler a um mês inteiro de custo de vida guardado, algo que levaria muitos meses juntando aos poucos. Deixe o dinheiro em uma aplicação segura e com resgate rápido, separada da conta do dia a dia.
4. Investir em objetivos
Com a reserva completa, o 13º pode acelerar objetivos de médio e longo prazo: a entrada de um imóvel, a troca do carro, um curso que aumente sua renda ou a aposentadoria. Defina o objetivo antes de escolher o investimento: o prazo é o que determina onde o dinheiro deve ficar.
5. Aproveitar, com um valor definido
Usar parte do 13º com presentes, uma viagem ou algo que você deseja há tempo não é erro, desde que o valor seja decidido antes. Uma referência saudável é separar entre 10% e 20% para isso. Gastar sem culpa um valor planejado é muito diferente de ver o dinheiro escorrer em compras soltas.
Calculadora: como dividir o seu 13º
Preencha os campos abaixo para ver uma sugestão de divisão seguindo a ordem de prioridade. Os valores são uma referência para orientar sua decisão.
Divisão sugerida do 13º salário
Informe os valores aproximados. Nada é enviado: o cálculo acontece no seu navegador.
Erros que fazem o 13º desaparecer
- Gastar a primeira parcela por conta antes de saber o valor da segunda, que vem menor por causa dos descontos.
- Assumir parcelas novas contando com o 13º e começar o ano com a renda de vários meses já comprometida. Veja as armadilhas do parcelamento.
- Comprar por impulso na Black Friday e no Natal. Promoções criam urgência; a regra dos 7 dias ajuda a separar desejo de necessidade.
- Investir enquanto paga juros altos. Manter dinheiro aplicado e, ao mesmo tempo, pagar o mínimo do cartão é perder dinheiro na diferença.
- Não ter plano nenhum. Dinheiro sem destino definido tende a virar pequenos gastos que ninguém consegue rastrear depois.
Perguntas frequentes sobre o 13º salário
Por que a segunda parcela vem menor que a primeira?
Porque a primeira parcela é um adiantamento sem descontos. O INSS e o Imposto de Renda de todo o 13º são descontados de uma vez na segunda parcela.
Quem ganha até R$ 5 mil paga Imposto de Renda no 13º em 2026?
Não. Com a Lei 15.270/2025, o 13º de até R$ 5 mil fica sem retenção de Imposto de Renda. O desconto do INSS continua normalmente.
Vale mais a pena pagar dívida ou investir o 13º?
Se a dívida tem juros altos, como cartão de crédito, cheque especial ou empréstimo pessoal, quitar a dívida quase sempre vale mais a pena. Dívidas baratas e com parcela que cabe no orçamento, como um financiamento imobiliário, podem continuar sendo pagas normalmente enquanto você monta a reserva.
Posso pedir a primeira parcela do 13º junto com as férias?
Sim. O trabalhador pode pedir o adiantamento da primeira parcela junto com as férias, desde que faça a solicitação por escrito ao empregador no mês de janeiro.
Conclusão
O 13º rende muito mais quando tem destino antes de cair na conta. Siga a ordem: dívidas caras, contas do início do ano, reserva de emergência e objetivos, sempre com um valor definido para aproveitar. Assim você entra em 2027 com menos juros, sem sustos em janeiro e com um colchão maior para os imprevistos.
Para acompanhar para onde vai cada real do seu 13º, registre os gastos no ZMoney, um aplicativo de controle financeiro gratuito que organiza tudo por categoria e mostra quanto ainda resta para cada objetivo.

Deixe um comentário