

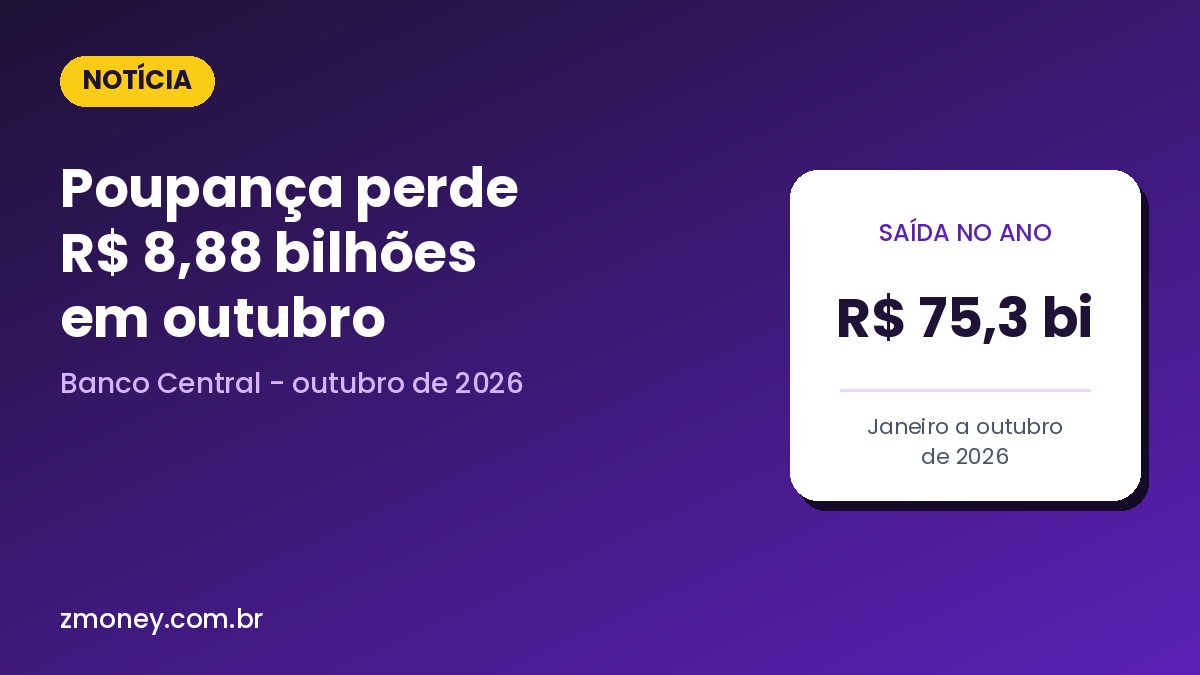
Os brasileiros tiraram mais dinheiro da caderneta de poupança do que colocaram em outubro. Os saques superaram os depósitos em R$ 8,88 bilhões no mês, de acordo com relatório do Banco Central divulgado nesta quarta-feira (11), segundo a Agência Brasil. Foram depositados R$ 341,49 bilhões e retirados R$ 350,37 bilhões.
Com os rendimentos de R$ 6,32 bilhões creditados no mês, o saldo total da poupança fechou outubro em R$ 1,01 trilhão. De janeiro a outubro, a saída líquida acumulada chega a R$ 75,31 bilhões.
O que os números mostram
O resultado de outubro foi um pouco menos negativo que o de setembro, quando a retirada líquida somou R$ 9,35 bilhões, e também ficou abaixo da saída de R$ 9,65 bilhões registrada em outubro de 2025. Mesmo assim, 2026 segue marcado pela fuga de recursos: dos dez meses do ano, apenas maio teve mais depósitos que saques, com captação líquida de R$ 2,6 bilhões. Janeiro teve o pior resultado, com saída de R$ 23,51 bilhões.
| Período | Resultado da poupança |
|---|---|
| Outubro de 2026 | Saída líquida de R$ 8,88 bilhões |
| Setembro de 2026 | Saída líquida de R$ 9,35 bilhões |
| Outubro de 2025 | Saída líquida de R$ 9,65 bilhões |
| Maio de 2026 (único mês positivo) | Entrada líquida de R$ 2,6 bilhões |
| Janeiro de 2026 (pior mês) | Saída líquida de R$ 23,51 bilhões |
| Janeiro a outubro de 2026 | Saída líquida de R$ 75,31 bilhões |
| Saldo total no fim de outubro | R$ 1,01 trilhão |
Por que o dinheiro está saindo
Segundo a reportagem, a migração para outras aplicações acontece principalmente por causa dos juros altos. No início de novembro, o Copom manteve a taxa Selic em 13,75% ao ano. Com os juros nesse patamar, títulos públicos e aplicações atreladas ao CDI costumam render mais que a poupança.
A explicação está na regra da própria caderneta, definida em lei desde 2012: quando a Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a Taxa Referencial (TR). Ou seja, por mais que a Selic suba, o rendimento da poupança fica travado perto de 6,17% ao ano, mais a TR. Parte das retiradas também reflete famílias usando o dinheiro guardado para pagar contas e dívidas.
Sabe quanto você consegue guardar por mês? No ZMoney você acompanha entradas e saídas e descobre quanto sobra para investir. É grátis.
Começar a organizarO que isso muda no seu bolso
Para ter uma ideia da diferença, veja uma simulação com R$ 1.000 aplicados por 12 meses, supondo que a Selic fique em 13,75% ao ano durante todo o período. A conta é aproximada: não inclui a TR da poupança nem eventuais taxas de custódia ou administração do outro investimento.
| Aplicação (R$ 1.000 por 12 meses) | Rendimento bruto | Imposto de Renda | Valor final |
|---|---|---|---|
| Poupança (0,5% ao mês) | R$ 61,68 | Isenta | R$ 1.061,68 |
| Aplicação que acompanha 100% da Selic | R$ 137,50 | R$ 24,06 (17,5%) | R$ 1.113,44 |
Mesmo descontando o Imposto de Renda de 17,5%, que vale para aplicações de renda fixa mantidas entre 361 e 720 dias, a aplicação atrelada à Selic termina o período com cerca de R$ 52 a mais a cada R$ 1.000. Em R$ 10.000, a diferença passa de R$ 500 em um ano. Você pode testar outros valores e prazos na calculadora de juros compostos do ZMoney.
O que você precisa fazer
- Não saia correndo da poupança sem um plano. Ela ainda tem vantagens: liquidez imediata, isenção de IR e proteção do FGC até o limite previsto. Para valores pequenos ou dinheiro que pode ser usado a qualquer momento, pode continuar fazendo sentido.
- Separe o dinheiro por objetivo. A reserva de emergência precisa de liquidez diária e baixo risco; opções como o Tesouro Selic ou CDBs de liquidez diária que pagam pelo menos 100% do CDI cumprem esse papel e, com juros altos, tendem a render mais.
- Compare sempre o rendimento líquido. Desconte IR e taxas antes de decidir. Um produto que paga menos de 100% do CDI pode render perto da poupança.
- Se tem dívida cara, priorize quitá-la. Juros de cartão e cheque especial são muito maiores que qualquer rendimento da poupança. Usar o dinheiro guardado para eliminar essas dívidas costuma ser o melhor “investimento”.
Fonte: Agência Brasil, com dados do Banco Central – Saques da poupança superam depósitos em R$ 8,88 bilhões em outubro.

Deixe um comentário